Superbonus 110% su palazzi abusivi, sequestri per oltre 37 milioni di euro
Nel mirino della Procura di Santa Maria Capua Vetere quasi 15 edifici del Villaggio Coppola, tra cui l’ex hotel “Palazzo Marina”. Undici indagati, coinvolti anche esponenti della famiglia Moccia e l’imprenditore Raffaele Pizzi
 Pasquale Pallotta
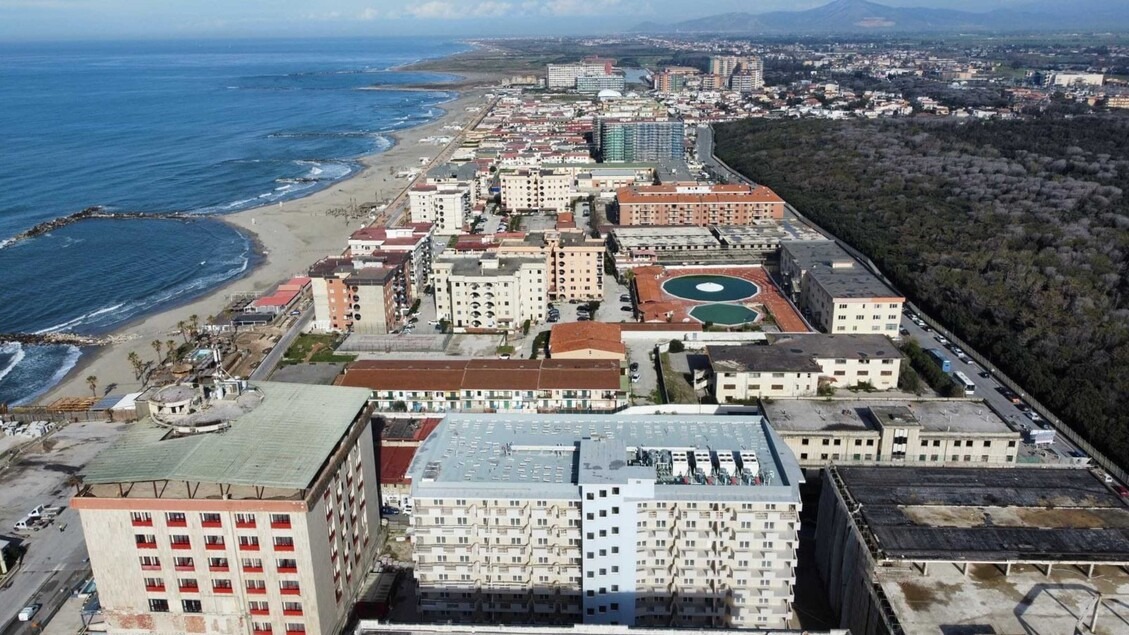
Oltre 37 milioni di euro tra somme di denaro e beni sottoposti a sequestro, crediti fiscali che sarebbero stati generati illecitamente attraverso lavori finanziati con il Superbonus 110% su edifici completamente abusivi. È il risultato dell’inchiesta della Procura di Santa Maria Capua Vetere che ha acceso i riflettori su quasi 15 fabbricati situati nel Villaggio Coppola, a Castel Volturno, sul litorale casertano.
Il provvedimento, disposto dal gip, riguarda due società: circa 30 milioni di euro per la Edil Tekno Consulting Group Spa e 7 milioni per la Costruttori Normanni Scarl. Undici le persone indagate, tra cui quattro componenti della famiglia napoletana Moccia, nota nel settore dell’imprenditoria del cemento, e l’imprenditore Raffaele Pizzi, già assessore comunale ad Aversa.
L’ipotesi investigativa è che i crediti fiscali siano stati ottenuti indebitamente attraverso interventi edilizi realizzati su immobili privi dei necessari requisiti per accedere alle agevolazioni.
Nel mirino anche Palazzo Marina, l’ecomostro sul lungomare
Tra gli edifici interessati dagli interventi figura Palazzo Marina, struttura di otto piani con 104 appartamenti affacciata sul lungomare di Castel Volturno e divenuta negli anni uno dei simboli dell’abusivismo edilizio lungo la costa.
L’edificio si trova nel Villaggio Coppola, insediamento sorto tra gli anni Sessanta e Settanta e da tempo al centro di vicende giudiziarie e interventi di contrasto all’abusivismo. In passato, sullo stesso tratto di litorale, erano state abbattute le celebri Torri di Villaggio Coppola.
Palazzo Marina era già stato sequestrato nell’aprile 2025 nell’ambito di un procedimento relativo a una presunta lottizzazione abusiva, contestata, secondo le ricostruzioni investigative, con riferimento a una vicenda iniziata decenni fa e proseguita nel tempo.
Da quell’indagine sarebbero scaturiti ulteriori approfondimenti, condotti dalla Guardia di Finanza e dai Carabinieri, che avrebbero portato a estendere gli accertamenti ad altri fabbricati della stessa località.
Le licenze edilizie al centro dell’inchiesta
Secondo l’ipotesi accusatoria, il meccanismo contestato si sarebbe basato sulla presentazione all’amministrazione finanziaria di documentazione edilizia non autentica o comunque non riscontrata negli archivi comunali, allo scopo di accedere ai benefici fiscali del Superbonus 110%.
In particolare, sarebbero state presentate copie di licenze edilizie risalenti al 1964, i cui originali, secondo quanto emerso dagli accertamenti, non sarebbero stati reperiti presso il Comune di Castel Volturno.
Un ulteriore elemento investigativo sarebbe rappresentato dalle immagini aeree storiche. Dall'esame delle riprese risalenti agli anni Sessanta sarebbe emerso che gli edifici non risultavano ancora completati nel 1967, circostanza ritenuta rilevante per verificare la legittimità urbanistica degli immobili e la loro ammissibilità alle agevolazioni.
La normativa sul Superbonus, infatti, escludeva dal beneficio gli edifici totalmente abusivi realizzati dopo il 1° settembre 1967, data spartiacque per la ricostruzione del quadro edilizio e urbanistico richiamata nell’inchiesta.
Accertamenti sui crediti fiscali
Gli investigatori stanno ricostruendo le modalità con cui sarebbero stati generati i crediti d’imposta, verificando la documentazione presentata, la situazione urbanistica dei fabbricati e la sussistenza dei requisiti necessari per beneficiare dell’agevolazione.
Il sequestro per oltre 37 milioni di euro punta a impedire la disponibilità di somme e beni ritenuti riconducibili ai crediti fiscali contestati.
L’inchiesta riporta così al centro dell’attenzione il Villaggio Coppola, una delle aree simbolo delle trasformazioni urbanistiche controverse del litorale domizio, dove le vicende legate all’abusivismo edilizio si intrecciano ora con gli accertamenti sull’utilizzo delle agevolazioni fiscali.
Le contestazioni restano, allo stato, ipotesi investigative e dovranno essere verificate nelle successive fasi del procedimento, nel rispetto della presunzione di innocenza degli indagati.